Domain trachtenanzüge.de kaufen?
Wir ziehen mit dem Projekt
trachtenanzüge.de um.
Sind Sie am Kauf der Domain
trachtenanzüge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain trachtenanzüge.de kaufen?
Was sind typische Trachtenaccessoires, die traditionell zu Dirndl und Lederhosen getragen werden?
Typische Trachtenaccessoires zum Dirndl sind eine Schürze, eine Dirndlbluse und eine Trachtenkette. Zu Lederhosen gehören traditionell ein Trachtenhemd, Trachtenschuhe und ein Trachtenhut. Oft werden auch Trachtenstrümpfe, Trachtenwesten und Trachtenjacken als Accessoires getragen. **
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **


Ähnliche Suchbegriffe für Steuerliche Verantwortung
Top-Angebote
Produkte zum Begriff Steuerliche Verantwortung:
-
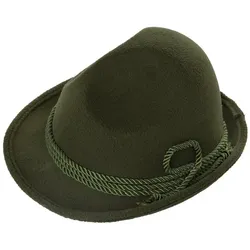
Trachtenhut, grünTrachtenhut – wer als waschechter Bayer durchgehen will, der braucht natürlich einen Trachtenhut! Super für die bayerische Mottoparty, Fasching und Oktoberfest!Besonderheiten: mit Hutband in KordelformLieferumfang: TrachtenhutGrößenhinweis: Kopfweite 57–59Farbe: grünStoffart: aus festem FilzMaterial: 100 % PolyesterUm wie ein echter Bayer zu wirken, darf der Trachtenhut natürlich nicht fehlen! Er vollendet Ihr Kostüm rund um die Lederhose, Trachtenhemd & Co. Auf geht es zur nächsten bayerischen Mottoparty oder auch Faschings- oder Karnevalsparty!7,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
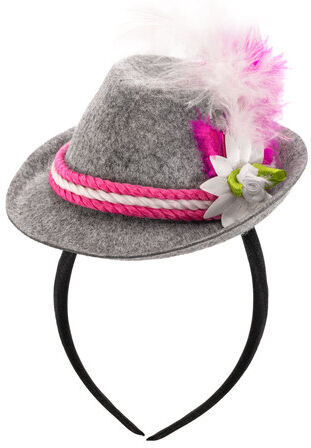
Haarreif "Trachtenhut"Haarreif Trachtenhut – heit wird zünftig gfeiert! Und Sie haben das perfekte Accessoire dafür: Trachtenhut auf und ab geht’s zur Bayern-Party!Besonderheiten: grauer Filzhut mit Kordeln, Blume und FedernLieferumfang: HaarreifGrößenhinweis: Universalgröße, Höhe 6 cmDetails: Haarreif mit Satin-ÜberzugFarbe: grau/pinkStoffart: FilzMaterial: 100 % PolyesterHinweis: Enthält nichttextile Teile tierischen Ursprungs (Federn)!Für die modische Bayerin gibt es jetzt den neuesten Trend: Ein trendy Trachten-Hütchen für fesche Damen zur Wiesn-Zeit. Mit dem süßen Mini-Hut in typischem Trachtenhut-Grau mit knallig pinken Akzenten verleihen Sie sowohl dem Oktoberfest-Outfit rund um Dirndl und Lederhose als auch Ihrem originellen Bayern Kostüm zur bayrischen Faschings- oder Mottoparty den letzten Schliff. Trachtenhut auf, Faschingsdirndl an und los geht’s zur Bayern-Party im Festzelt.6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Museen in der VerantwortungMuseen in der Verantwortung , Die Debatten um den Nachlass von Hildebrand Gurlitt und die Sammlung E. G. Bührle sowie die Kontroverse um koloniales Raubgut haben gezeigt, dass die Restitution von Kunstwerken und Kulturgütern zu den brisantesten Themen der Gegenwart gehört. Geht es um Raubkunst, ist oft die Rede von 'problematischen Eigentumsverhältnissen', 'belasteten Kunstwerken', 'schwierigem Erbe' oder auch von 'Werten, um die gestritten werden müsse'. Dabei geht es nicht allein um den materiellen Wert von Kunstwerken oder Vorgänge in der Vergangenheit. Vielmehr bestimmen heutige Sichtweisen auf gewaltsame Ereignisse in der Geschichte den Umgang mit Kunst- und Kulturgütern. Welche Folgen hat Kunstraub aus historischer, rechtshistorischer, juristischer und Museumssicht? Wie können Gedächtnisinstitutionen wie Museen ihre Verantwortung gestalten? Und welche Rolle haben die Opfer nationalsozialistischer Verfolgung und ihre Nachfahren dabei? Aus unterschiedlichen Perspektiven wird Position zu den aktuellen Fragen bezogen. Fallstudien zeigen exemplarisch auf, wie Verfolgung, Flucht und Raub mit dem Aufbau von Sammlungen und dem Kunsthandel zusammenhängen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20240508, Produktform: Kartoniert, Redaktion: Doll, Nikola, Seitenzahl/Blattzahl: 448, Keyword: Andrea F.G. Raschèr; Antisemitisch; Antisemitismus; Aufarbeitung; Auseinandersetzung; Bemmp Moetueö; Benjamin Lahusen; Beratende Kommission; Bergier-Kommission; Bern; Bruch; Bührle; Constantin Goschler; Cornelius Gurlitt; Deposita; Diskussion; Emigration; Emil Bührle; Entschädigung; Entzug; Erich Keller; Erinnerung; Exil; Fallstudien; Felix Uhlmann; Flucht und Raub; Fluchtgut; Flüchtlingspolitik; Friedrich von Bose; Gerechtigkeit; Gesa Jeuthe Vietzen; Geschichtsbild; Gurlitt; Gurlitt. Eine Bilanz; Historische Verantwortung; Historischer Kontext; Hugo Simon; Kolonialer Raub; Kolonialismus; Kontroverse; Kriegsende; Kultur des Wegschauens; Kulturgutverlagerungen; Kulturgüter; Kunst, Fachschema: Zwanzigstes Jahrhundert~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Soziale und ethische Themen~Antiquitäten und Sammelobjekte, Warengruppe: HC/Kunst/Antiquitäten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 139, Höhe: 32, Gewicht: 523, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Wofür trage ich Verantwortung? Wofür tragen wir Verantwortung?
Jeder Mensch trägt Verantwortung für sein eigenes Handeln und seine Entscheidungen. Darüber hinaus tragen wir Verantwortung für unsere Mitmenschen, die Gesellschaft und die Umwelt. Das bedeutet, dass wir uns bewusst sein sollten, wie unsere Handlungen sich auf andere auswirken und dass wir uns für das Wohl aller einsetzen sollten. **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **


Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
Top-Angebote
Produkte zum Begriff Steuerliche Verantwortung:
-
DIRNDL & BUA Trachtenschuhe olive 46 DamenTrachtige Herren-Schnürboots aus feinem Glattleder Farbbezeichnung: Olive Ahorn Niedrige Schafthöhe 3-fach Schnürung durch Metallösen und Bergsteiger-Haken Gummisohle Absatz ca. 2,5 cm Material: Leder Innenmaterial: Leder Sohle: Synthetik234,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trachtenhut, grünTrachtenhut – wer als waschechter Bayer durchgehen will, der braucht natürlich einen Trachtenhut! Super für die bayerische Mottoparty, Fasching und Oktoberfest!Besonderheiten: mit Hutband in KordelformLieferumfang: TrachtenhutGrößenhinweis: Kopfweite 57–59Farbe: grünStoffart: aus festem FilzMaterial: 100 % PolyesterUm wie ein echter Bayer zu wirken, darf der Trachtenhut natürlich nicht fehlen! Er vollendet Ihr Kostüm rund um die Lederhose, Trachtenhemd & Co. Auf geht es zur nächsten bayerischen Mottoparty oder auch Faschings- oder Karnevalsparty!7,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Haarreif "Trachtenhut"Haarreif Trachtenhut – heit wird zünftig gfeiert! Und Sie haben das perfekte Accessoire dafür: Trachtenhut auf und ab geht’s zur Bayern-Party!Besonderheiten: grauer Filzhut mit Kordeln, Blume und FedernLieferumfang: HaarreifGrößenhinweis: Universalgröße, Höhe 6 cmDetails: Haarreif mit Satin-ÜberzugFarbe: grau/pinkStoffart: FilzMaterial: 100 % PolyesterHinweis: Enthält nichttextile Teile tierischen Ursprungs (Federn)!Für die modische Bayerin gibt es jetzt den neuesten Trend: Ein trendy Trachten-Hütchen für fesche Damen zur Wiesn-Zeit. Mit dem süßen Mini-Hut in typischem Trachtenhut-Grau mit knallig pinken Akzenten verleihen Sie sowohl dem Oktoberfest-Outfit rund um Dirndl und Lederhose als auch Ihrem originellen Bayern Kostüm zur bayrischen Faschings- oder Mottoparty den letzten Schliff. Trachtenhut auf, Faschingsdirndl an und los geht’s zur Bayern-Party im Festzelt.6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind typische Trachtenaccessoires, die traditionell zu Dirndl und Lederhosen getragen werden?
Typische Trachtenaccessoires zum Dirndl sind eine Schürze, eine Dirndlbluse und eine Trachtenkette. Zu Lederhosen gehören traditionell ein Trachtenhemd, Trachtenschuhe und ein Trachtenhut. Oft werden auch Trachtenstrümpfe, Trachtenwesten und Trachtenjacken als Accessoires getragen. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Steuerliche Verantwortung
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Museen in der VerantwortungMuseen in der Verantwortung , Die Debatten um den Nachlass von Hildebrand Gurlitt und die Sammlung E. G. Bührle sowie die Kontroverse um koloniales Raubgut haben gezeigt, dass die Restitution von Kunstwerken und Kulturgütern zu den brisantesten Themen der Gegenwart gehört. Geht es um Raubkunst, ist oft die Rede von 'problematischen Eigentumsverhältnissen', 'belasteten Kunstwerken', 'schwierigem Erbe' oder auch von 'Werten, um die gestritten werden müsse'. Dabei geht es nicht allein um den materiellen Wert von Kunstwerken oder Vorgänge in der Vergangenheit. Vielmehr bestimmen heutige Sichtweisen auf gewaltsame Ereignisse in der Geschichte den Umgang mit Kunst- und Kulturgütern. Welche Folgen hat Kunstraub aus historischer, rechtshistorischer, juristischer und Museumssicht? Wie können Gedächtnisinstitutionen wie Museen ihre Verantwortung gestalten? Und welche Rolle haben die Opfer nationalsozialistischer Verfolgung und ihre Nachfahren dabei? Aus unterschiedlichen Perspektiven wird Position zu den aktuellen Fragen bezogen. Fallstudien zeigen exemplarisch auf, wie Verfolgung, Flucht und Raub mit dem Aufbau von Sammlungen und dem Kunsthandel zusammenhängen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20240508, Produktform: Kartoniert, Redaktion: Doll, Nikola, Seitenzahl/Blattzahl: 448, Keyword: Andrea F.G. Raschèr; Antisemitisch; Antisemitismus; Aufarbeitung; Auseinandersetzung; Bemmp Moetueö; Benjamin Lahusen; Beratende Kommission; Bergier-Kommission; Bern; Bruch; Bührle; Constantin Goschler; Cornelius Gurlitt; Deposita; Diskussion; Emigration; Emil Bührle; Entschädigung; Entzug; Erich Keller; Erinnerung; Exil; Fallstudien; Felix Uhlmann; Flucht und Raub; Fluchtgut; Flüchtlingspolitik; Friedrich von Bose; Gerechtigkeit; Gesa Jeuthe Vietzen; Geschichtsbild; Gurlitt; Gurlitt. Eine Bilanz; Historische Verantwortung; Historischer Kontext; Hugo Simon; Kolonialer Raub; Kolonialismus; Kontroverse; Kriegsende; Kultur des Wegschauens; Kulturgutverlagerungen; Kulturgüter; Kunst, Fachschema: Zwanzigstes Jahrhundert~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Soziale und ethische Themen~Antiquitäten und Sammelobjekte, Warengruppe: HC/Kunst/Antiquitäten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 139, Höhe: 32, Gewicht: 523, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DIRNDL & BUA Trachtenschuhe olive 45 1/3 DamenTrachtige Herren-Schnürboots aus feinem Glattleder Farbbezeichnung: Olive Ahorn Niedrige Schafthöhe 3-fach Schnürung durch Metallösen und Bergsteiger-Haken Gummisohle Absatz ca. 2,5 cm Material: Leder Innenmaterial: Leder Sohle: Synthetik234,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DIRNDL & BUA Trachtenschuhe olive 41 1/3 DamenTrachtige Herren-Schnürboots aus feinem Glattleder Farbbezeichnung: Olive Ahorn Niedrige Schafthöhe 3-fach Schnürung durch Metallösen und Bergsteiger-Haken Gummisohle Absatz ca. 2,5 cm Material: Leder Innenmaterial: Leder Sohle: Synthetik234,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wofür trage ich Verantwortung? Wofür tragen wir Verantwortung?
Jeder Mensch trägt Verantwortung für sein eigenes Handeln und seine Entscheidungen. Darüber hinaus tragen wir Verantwortung für unsere Mitmenschen, die Gesellschaft und die Umwelt. Das bedeutet, dass wir uns bewusst sein sollten, wie unsere Handlungen sich auf andere auswirken und dass wir uns für das Wohl aller einsetzen sollten. **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.